CCV risicoklasse 1 uitgelegd voor bedrijfspanden
Voor veel ondernemers klinkt CCV risicoklasse 1 geruststellend: laag risico, dus waarschijnlijk weinig verplichtingen. Toch is dat precies waar het vaak misgaat. Een bedrijfspand kan volgens de indeling relatief beperkt risico hebben, terwijl een inbraak nog steeds leidt tot stilstand, onrust bij medewerkers, schade aan voorraad of gedoe met de verzekeraar.
CCV risicoklasse 1 is daarom geen vrijbrief om beveiliging op gevoel te regelen. Het is een startpunt voor een praktische risico-inschatting. Zeker bij kantoren, kleine werkplaatsen, dienstverleners, opslagruimtes met lage waarde of kleinschalige retail wil je weten wat de klasse betekent, welke maatregelen logisch zijn en wanneer je toch moet opschalen.
Wat betekent CCV risicoklasse 1?
CCV risicoklasse 1 verwijst in de praktijk naar de laagste risicocategorie binnen de VRKI, de Verbeterde Risicoklassenindeling. De VRKI wordt gebruikt om het inbraakrisico van een object te bepalen en passende beveiligingsmaatregelen te kiezen. Het gaat dus niet alleen om het alarmsysteem, maar om het totale plaatje: het pand, de goederen, de waarde, de aantrekkelijkheid voor dieven en de manier waarop beveiliging is georganiseerd.
Het Centrum voor Criminaliteitspreventie en Veiligheid speelt een belangrijke rol bij regelingen en certificatieschema’s rond veilige gebouwen en beveiligingskwaliteit. Verzekeraars gebruiken de VRKI vaak als hulpmiddel om beveiligingseisen vast te stellen. De uiteindelijke eis komt meestal uit je polis, de acceptatievoorwaarden of het advies van de verzekeraar.
Wil je eerst begrijpen hoe de VRKI als systeem werkt, dan helpt deze uitleg over VRKI voor bedrijven zonder vakjargon als basis. In dit artikel zoomen we specifiek in op risicoklasse 1 voor bedrijfspanden.
| Begrip | Wat het betekent voor je bedrijfspand |
|---|---|
| CCV | Organisatie die onder meer betrokken is bij regelingen, schema’s en kwaliteit rond veiligheid en beveiliging |
| VRKI | Methode om inbraakrisico’s in te delen en passende maatregelen te bepalen |
| Risicoklasse 1 | Laagste risicoklasse, meestal bij beperkte waarde of lage aantrekkelijkheid van aanwezige goederen |
| Beveiligingsmaatregelen | Bouwkundige, elektronische en organisatorische maatregelen die samen het risico beperken |
| Opleverbewijs of certificaat | Documentatie waarmee wordt aangetoond dat bepaalde beveiligingsmaatregelen zijn geleverd of aangebracht |
Wanneer valt een bedrijfspand mogelijk in risicoklasse 1?
Een bedrijfspand komt niet automatisch in risicoklasse 1 omdat het klein is. De klasse hangt vooral samen met wat er te halen valt, hoe makkelijk dat is en wat de schade kan zijn. Een klein magazijn met dure elektronica kan een hoger risico hebben dan een groter kantoor met vooral bureaus, laptops die mee naar huis gaan en weinig voorraad.
Risicoklasse 1 past vaak bij bedrijven waar de attractiviteit voor inbrekers beperkt is. Denk aan een administratiekantoor met beperkte inventaris, een praktijkruimte zonder kostbare apparatuur, een klein zakelijk pand met standaard kantoorinrichting of een opslagruimte waar geen diefstalgevoelige goederen liggen. Ook de aanwezigheid van contant geld, merkkleding, gereedschap, koper, medicijnen, elektronica of andere makkelijk verhandelbare spullen kan de inschatting veranderen.
De locatie telt ook mee. Een pand op een afgelegen bedrijventerrein, een slecht verlichte achterzijde of een gedeelde entree met veel sleutelgebruik kan het werkelijke risico verhogen. Daardoor kan een pand dat op papier eenvoudig lijkt, in de praktijk toch extra aandacht nodig hebben.
| Situatie | Risicoklasse 1 kan logisch zijn | Extra onderzoek nodig |
|---|---|---|
| Klein kantoor met beperkte inventaris | Vaak wel | Als laptops, sleutels of klantdata onbeheerd achterblijven |
| Opslag met lage waarde | Vaak wel | Als goederen makkelijk verhandelbaar zijn |
| Retailruimte | Soms | Bij contant geld, merkartikelen of zichtbare voorraad |
| Zorg- of praktijkruimte | Soms | Bij medicijnen, apparatuur of privacygevoelige dossiers |
| Bedrijfspand met achteringang | Niet uitgesloten | Als de toegang slecht zichtbaar of zwak beveiligd is |
Welke beveiliging hoort bij CCV risicoklasse 1?
Bij risicoklasse 1 zijn de eisen meestal minder zwaar dan bij hogere risicoklassen. Toch draait goede beveiliging nooit om één product. Een alarm zonder degelijk sluitwerk is kwetsbaar. Een sterk slot zonder duidelijke sleutelprocedure kan alsnog problemen geven. En camerabeelden zonder opvolging leveren achteraf bewijs, maar voorkomen niet altijd schade.
Voor een bedrijfspand in risicoklasse 1 kijk je idealiter naar vier lagen:
- Organisatorisch: sleutelbeheer, afsluitrondes, bezoekersbeleid, duidelijke verantwoordelijkheden en afspraken over openen en sluiten.
- Bouwkundig: goed hang- en sluitwerk, degelijke deuren, beveiligde ramen, aandacht voor lichtkoepels, overheaddeuren en nooduitgangen.
- Elektronisch: een passend alarmsysteem, eventueel aangevuld met camerabewaking, toegangscontrole of doormelding.
- Opvolging: duidelijke afspraken over wat er gebeurt bij een alarmmelding, wie reageert en hoe snel dat kan.
Voor kleinere zakelijke locaties kan een objectieve opname veel discussie voorkomen. Met Opname en opstellen persoonlijk beveiligingsplan wordt het object bekeken en vertaald naar een klant-specifiek beveiligingsplan met organisatorisch, elektronisch en bouwkundig advies. Dat is vooral nuttig als je niet alleen wilt weten wat minimaal moet, maar ook wat praktisch verstandig is.
Waarom risicoklasse 1 niet hetzelfde is als “geen risico”
De grootste misvatting is dat risicoklasse 1 betekent dat beveiliging nauwelijks belangrijk is. Voor de verzekeraar kan het risico beperkt zijn, maar voor jouw bedrijf kan een kleine inbraak grote impact hebben. Denk aan een kapotte deur, gemiste werkdag, onrust in het team, verloren sleutels, beschadigde serverruimte of een klantafspraak die niet doorgaat.
Bovendien verandert een bedrijfspand door de tijd. Nieuwe voorraad, extra medewerkers, een verbouwing, uitbreiding van openingstijden of het plaatsen van dure apparatuur kan de risico-inschatting beïnvloeden. Wat vorig jaar nog risicoklasse 1 leek, hoeft dat vandaag niet meer te zijn.
Daarom is het slim om risicoklasse 1 te zien als een momentopname. Je beveiliging moet passen bij de huidige situatie, maar ook schaalbaar blijven. Zeker facility managers en ondernemers die groei verwachten, doen er goed aan om niet alleen naar de laagste investering te kijken, maar naar een systeem dat later mee kan groeien.
Een praktisch stappenplan voor je bedrijfspand
Een goede beoordeling hoeft niet ingewikkeld te beginnen. Je kunt veel helder krijgen door gestructureerd naar je pand te kijken, voordat je systemen of offertes vergelijkt.
- Breng je waarden in kaart: Noteer welke goederen, apparatuur, data, sleutels en documenten aanwezig zijn en hoe aantrekkelijk die zijn voor diefstal.
- Loop de inbraakroutes na: Kijk naar voordeuren, achterdeuren, ramen, lichtkoepels, overheaddeuren, gedeelde entrees en plekken buiten zicht.
- Controleer je dagelijkse routines: Wie sluit af, wie heeft sleutels, hoe worden codes beheerd en wat gebeurt er bij personeelswisselingen?
- Vergelijk met je verzekeringsvoorwaarden: Check of je polis verwijst naar VRKI, BORG, VEB, een risicoklasse, een certificaat of een opleverbewijs.
- Leg maatregelen vast: Bewaar documentatie van sloten, installaties, onderhoud, meldingen en afspraken over alarmopvolging.
Wie dit overslaat, koopt al snel losse oplossingen die niet goed samenwerken. Dan hangt er wel een camera, maar is de achterdeur zwak. Of er is een alarm, maar niemand weet wie bij een melding moet reageren. Juist bij een laag ingeschat risico wil je voorkomen dat kleine gaten in de beveiliging blijven liggen.

Wat controleert een verzekeraar bij risicoklasse 1?
Niet elke verzekeraar gaat hier hetzelfde mee om. Soms is een verklaring van maatregelen voldoende. Soms vraagt de verzekeraar om een opleverbewijs. Soms wordt er bij lage risico’s vooral gekeken of je redelijke preventieve maatregelen hebt genomen. De polisvoorwaarden zijn leidend.
Let vooral op formuleringen zoals “deugdelijk hang- en sluitwerk”, “alarminstallatie”, “doormelding”, “BORG”, “VEB”, “VRKI” of “risicoklasse”. Zulke woorden bepalen vaak of je bij schade kunt aantonen dat je aan de voorwaarden voldeed.
Documentatie is daarbij belangrijker dan veel ondernemers denken. Een slot dat ooit is vervangen, maar nergens is vastgelegd, kan later discussie geven. Hetzelfde geldt voor een alarmsysteem zonder onderhoudshistorie of een sleutelplan dat niet meer klopt na personeelswisselingen.
Een praktisch beveiligingsdossier bevat meestal foto’s van kwetsbare punten, een overzicht van maatregelen, installatiedocumenten, onderhoudsrapporten, contactgegevens voor alarmopvolging en een korte beschrijving van afsluitprocedures. Dat klinkt administratief, maar het geeft rust als er iets gebeurt.
Veelgemaakte fouten bij CCV risicoklasse 1
Bij bedrijfspanden met een laag ingeschat risico ontstaan fouten vaak doordat beveiliging te simpel wordt benaderd. Niet uit onwil, maar omdat niemand eigenaar is van het totaalbeeld.
| Fout | Waarom dit problemen geeft | Betere aanpak |
|---|---|---|
| Alleen naar het alarm kijken | Bouwkundige zwaktes blijven bestaan | Combineer alarm met sluitwerk, procedures en opvolging |
| Oude polisvoorwaarden gebruiken | Eisen kunnen veranderd zijn | Controleer de actuele voorwaarden en bespreek twijfel met de verzekeraar |
| Geen sleutelbeheer vastleggen | Ex-medewerkers of leveranciers kunnen toegang houden | Houd bij wie sleutels, tags en codes heeft |
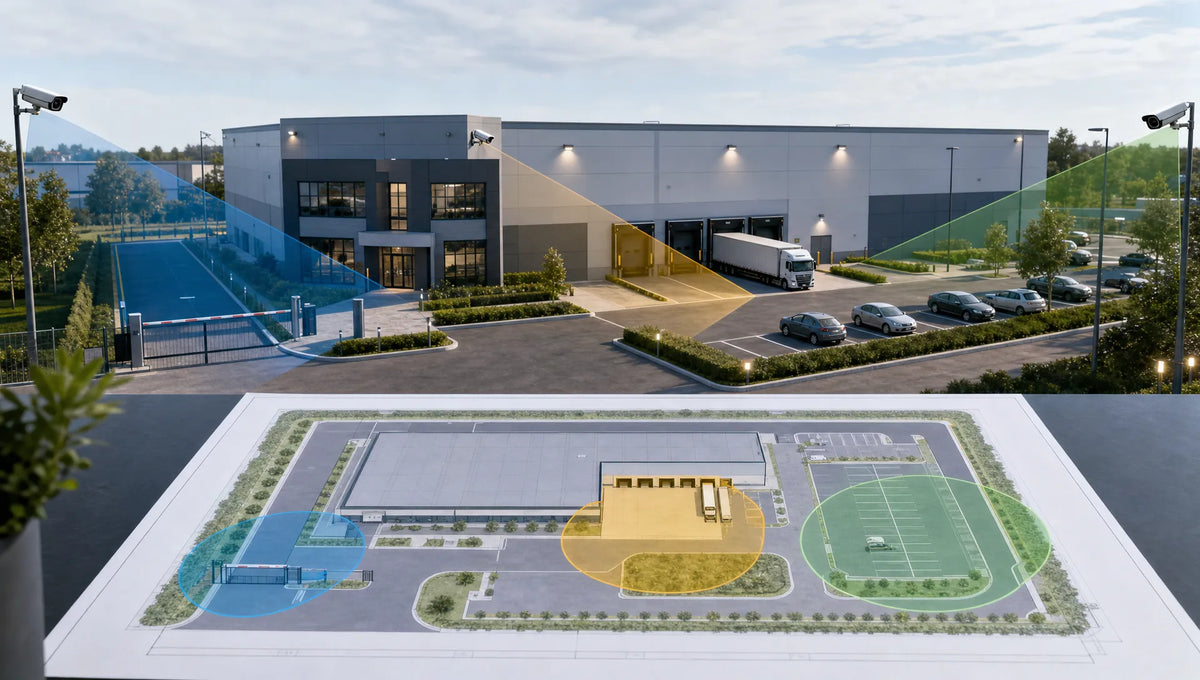
| Camera’s zonder doel plaatsen | Beelden helpen weinig zonder duidelijke dekking en opvolging | Bepaal vooraf welke zones echt belangrijk zijn |
| Geen onderhoud plannen | Systemen werken mogelijk niet wanneer het nodig is | Leg periodieke controle en service vast |
Voor kantoren speelt daarnaast vaak het probleem van losse eindjes. De voordeur is geregeld, maar de serverruimte niet. Of medewerkers kunnen makkelijk naar binnen, maar er is geen overzicht van bezoekers en leveranciers. In dat geval is een bredere aanpak zoals beschreven in beveiliging van een kantoorpand zonder losse eindjes vaak relevanter dan alleen de risicoklasse.
Wanneer is risicoklasse 1 niet genoeg?
Er zijn duidelijke signalen dat je niet te lang op risicoklasse 1 moet blijven leunen. Bijvoorbeeld wanneer je waardevolle voorraad opslaat, veel gereedschap aanwezig is, contant geld in het pand blijft, je bedrijf op een afgelegen plek zit of er eerder is ingebroken. Ook groei kan de situatie veranderen. Een bedrijf met vijf medewerkers en weinig inventaris heeft een ander profiel dan hetzelfde bedrijf met vijftien medewerkers, extra apparatuur en ruimere openingstijden.
Ook branches verschillen sterk. In logistiek, bouw, retail, e-commerce en zorg kunnen ogenschijnlijk gewone ruimtes toch aantrekkelijk zijn. Denk aan bouwgereedschap, retourgoederen, medische apparatuur, medicijnen, klantdata of voertuigsleutels. Bij leegstand of tijdelijke opslag kan het risico eveneens stijgen, omdat sociale controle afneemt.
Als uit de inventarisatie blijkt dat de verzekeraar een zwaardere eis stelt, kan een Risicoklasse 2 certificaat of opleverbewijs relevant worden. Dat sluit aan op situaties waarin een BORG of VEB grade 2 of risicoklasse 2 beveiligingscertificaat of opleverbewijs nodig is en er een beveiligingsplan volgens de VRKI moet worden gemaakt.
Wil je bepalen of klasse 2 passend is of juist te licht wordt voor je risico, dan is deze verdieping over BORG klasse 2 en wanneer dat genoeg is een logische vervolgstap.
CCV risicoklasse 1 vertalen naar controle en rust
De waarde van een goede risico-inschatting zit niet alleen in voldoen aan verzekeringseisen. Het gaat vooral om grip. Je wilt weten waar de zwakke plekken zitten, welke maatregelen prioriteit hebben en wie verantwoordelijk is voor opvolging.
Voor ondernemers en facility teams is dat vaak de grootste winst. Minder afhankelijkheid van losse fysieke controles. Minder twijfel of het pand goed is afgesloten. Snellere reactie bij incidenten. En een beter gesprek met directie, verzekeraar of verhuurder, omdat je maatregelen kunt onderbouwen.
Een beveiligingsplan hoeft daarbij niet zwaar of complex te zijn. Voor risicoklasse 1 werkt een praktische aanpak meestal het best: duidelijke basismaatregelen, slimme keuzes, korte lijnen en systemen die medewerkers ook echt gebruiken. Te ingewikkelde beveiliging wordt omzeild. Te lichte beveiliging geeft schijnveiligheid. De juiste balans zit daartussen.
Veelgestelde vragen over CCV risicoklasse 1 voor bedrijfspanden:
Is CCV risicoklasse 1 verplicht voor elk bedrijfspand? Nee, risicoklasse 1 is geen algemene verplichting voor elk pand. Het is een indeling die vaak via de VRKI en verzekeringsvoorwaarden wordt gebruikt om passende beveiligingsmaatregelen te bepalen.
Betekent risicoklasse 1 dat een alarmsysteem niet nodig is? Niet automatisch. De verzekeraar bepaalt welke maatregelen nodig zijn. In sommige situaties ligt de nadruk op goed hang- en sluitwerk en procedures, terwijl in andere situaties een basis alarmsysteem verstandig of vereist kan zijn.
Wie bepaalt of mijn bedrijfspand in risicoklasse 1 valt? Meestal gebeurt dat op basis van de VRKI, de aanwezige waarden, de attractiviteit van goederen en de eisen van de verzekeraar. Een beveiligingsspecialist kan helpen om dit praktisch te vertalen naar maatregelen.
Moet ik een certificaat hebben bij risicoklasse 1? Dat hangt af van je verzekeringsvoorwaarden. Soms is een opleverbewijs of documentatie voldoende, soms wordt een specifiek certificaat gevraagd. Controleer daarom altijd de actuele polisvoorwaarden.
Wanneer moet ik opnieuw naar mijn risicoklasse kijken? Doe dat bij verhuizing, verbouwing, groei, nieuwe voorraad, duurdere apparatuur, wijziging van openingstijden, personeelswisselingen of na een inbraakpoging. Ook bij een nieuwe verzekering is hercontrole verstandig.
Zeker weten dat je bedrijfspand goed genoeg beveiligd is?
CCV risicoklasse 1 klinkt eenvoudig, maar de praktijk vraagt om nuance. Je wilt niet te veel betalen voor onnodige maatregelen, maar ook geen kwetsbare plekken missen die later schade of discussie veroorzaken.
Locked Safe Holland helpt bedrijven met beveiliging die past bij het echte risico van het pand. Met ruim 25 jaar ervaring, VEB-certificering en oplossingen voor onder meer alarm, camera, toegangscontrole, sluitwerk, onderhoud en opvolging krijg je geen losse producten, maar een praktisch beveiligingsplan dat werkt in de dagelijkse operatie.
Wil je weten of risicoklasse 1 voor jouw pand logisch is, of dat je beter kunt opschalen? Neem contact op met Locked Safe Holland en laat je bedrijfspand beoordelen op risico, maatregelen en haalbaarheid.

Door Marcel Theunissen